全国服务热线
15511714111
全国服务热线
15511714111发布时间:2026-09-18 04:10:18 点击量:
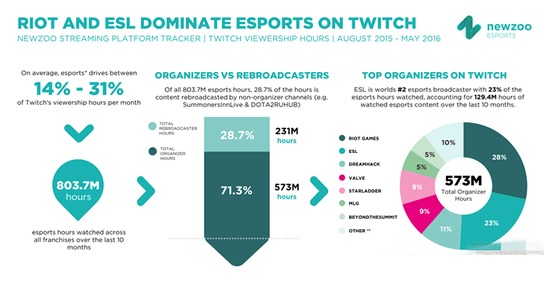
图片来源:官方新闻中心。此次合作并非孤立事件,而是该公司自2024年启动“全球化3.0”战略以来的最新落子。回首过去十二个月,该公司先后在东南亚、拉丁美洲及中东地区设立本地化运营中心,累计新增办公场地超过12000平方米。据接近公司人士透露,截至2026年8月,该公司海外注册用户已突破八千五百万人,月活跃设备数保持在一千二百万台以上。这些数字共同勾勒出一家以技术驱动为核心的平台型公司,在存量竞争时代仍能挤出增量空间的样本。
在财务结构方面,的营收构成正发生显著变化。2025年年报显示,其游戏发行与增值服务收入约占68%,而企业级技术服务收入上升至22%。进入2026年,技术服务板块继续放量,上半年相关合同额达到31.6亿元,已经接近2025年全年的七成。尤其值得关注的是,该公司自研的“实时对局云渲染系统”已向超过200家第三方开发商开放,系统平均延迟控制在35毫秒以内。技术授权业务从昔日的内部成本中心,转变为对外输出的利润引擎,这一转变在同类公司中并不多见。
为了支撑上述业务扩张,该公司在技术基础设施上的投入同样不遗余力。2026年6月,公司宣布完成对某边缘计算创业公司的全资收购,交易金额约4.2亿元。该团队的核心产品可用于百毫秒级动态调度,与现有的大区节点体系形成互补。按照规划,该公司将在2026年底之前完成全球十二个核心节点的新一代服务器部署,届时跨洲际对局延迟有望再降低15%。这也是公司对外宣称“更低延迟、更优体验”目标的硬件基础。
安全与合规是近两年反复强调的底线月,该公司通过了国际权威机构颁发的ISO/IEC 27001信息安全管理体系认证,并同步取得ISO 27701隐私信息管理体系证书。在数据合规方面,该公司已在欧洲、北美分别设立独立的数据存储区域,严格遵循当地法律要求。从公开资料看,该公司还启动了“清风计划”,针对第三方违规插件与账号交易行为进行专项治理,今年二季度共处理异常账号超一百三十万个,平均处置时长缩短至8小时。这些措施在监管趋严的环境下,为公司赢得了较稳定的政策预期。
但外界更为关注的是在游戏内容生态上的下一步。2026年8月,公司旗下自研产品《苍穹之心》全球同步上线,首月流水突破十亿元人民币,刷新了该公司的自有IP历史纪录。与此同时,公司还宣布将经典IP《幻境编年史》以虚幻引擎5进行完全重制,预计于2027年第一季度发售。在代理发行侧,公司与日本某大型厂商签订了三款主机平台作品的独家代理协议,覆盖中文地区及东南亚市场。内容矩阵的密度和广度,成为其用户留存率连续五个季度领先行业平均线的重要原因。
深入观察的运营模式,可以发现其打法明显区别于传统平台。一方面,公司坚持“自研+代理”双轨并行,降低了对单一爆款的依赖;另一方面,通过将实时对战、直播互动与社区沉淀衔接在同一账号体系内,逐步提高用户转换成本。根据易观千帆的监测,今年7月该公司旗下App人均使用时长达到87分钟,仅次于头部短视频平台。这种高黏性反过来驱动广告收入增长,上半年其程序化广告业务同比增长63%,成为财报中增速最快的板块。
用户规模的扩大自然带来对客户服务能力的考验。截至2026年上半年,客服中心已拥有专职坐席近九百人,并配置了基于大语言模型的智能工单系统。该系统能够自动识别用户情绪与问题类型,将常见咨询的首次解决率提升至82%。此外,该平台还试点上线了“安全专窗”机制,针对高风险交易实现人工复核优先接入。据媒体报道,该功能上线后,诈骗类投诉环比下降28%,用户资金损失金额减少超过2000万元人民币。
在全球化布局进程中,本地化能力被置于战略高度。公司专门设立了多语种内容审查团队,覆盖英、日、韩、西、法、阿六种语言,保证游戏内容与运营活动符合当地文化习俗。以今年斋月期间为例,公司在中东市场推出的限定活动通过调整剧情与奖励节奏,获得了当地用户的一致好评。同时,公司与各区域支付渠道深度对接,支持42种本地化支付方式,在印尼、巴西等国开通了运营商话费支付,大幅降低了新用户的支付门槛。
财报发布当日,管理层在电线个月的产品储备清单。除了已知的《幻境编年史》重制版外,还有两款面向全球市场的开放世界项目均已进入可玩测试阶段。其中代号“Project N”的产品由前知名工作室创意总监领衔,开发团队成员超过400人,项目预算高达八亿元人民币。管理层表示,他们更愿意用长期主义来定义2027财年,并不追求每季度的激进增长,而是希望在技术、内容与合规三个维度建立更深的护城河。
行业分析师对近期动作持积极看法。中泰证券在9月2日发布的研报中指出,该公司“具备从游戏入口向通用数字娱乐平台演进的潜力”,其持续加码云计算和人工智能应用,有望在下一个周期形成新的收入曲线。不过,该报告也提示了汇率波动和部分海外市场政策收紧的潜在风险。中信建投则相对谨慎,认为该公司在并购后的整合效率仍有待观察,需要连续多份财报验证其协同效应是否真正落地。
回到游戏业务本身,也在尝试改变传统的版本更新节奏。2026年年初,公司宣布全面转向“赛季制+单机付费”混合模式,即大型多人游戏在常规赛季通行证外,额外提供无内购的本地化剧情DLC。这种模式在PC与主机端表现良好,以《境界界限》为例,其首个买断制扩展包发售两周即售出175万份,为公司贡献了可观的现金流。同时,公司在移动端坚持“轻量化”思路,将旗下三款成熟产品打包为“经典合集”,以订阅制形式提供给高价值用户,订阅价格定为每月28元,目前已有超过六十万订阅用户。
在技术研发层面,于近期提交的一项专利引起行业注意。该专利涉及一种基于变分自编码器的NPC行为生成方法,能够根据玩家历史操作动态调整非玩家角色的策略倾向。这项技术如果产品化,将显著提升开放世界游戏的真实感。公司首席技术官在接受采访时表示,公司每年将不少于12%的营收投入研发,2026年这一比例可能提高到14%。按照上半年128.7亿元流水测算,对应的研发支出约为18亿元,在同类公司中位居前列。
对于用户关心的跨平台互通问题,也已给出明确时间表。预计在2026年第四季度,“账号通”功能将覆盖手机、PC、主机三端,实现进度、道具、排行与社交关系的无缝同步。这项工程需要打通不同商店与硬件厂商的账户体系,工程复杂度相当高。公司技术团队称,他们已经完成了底层数据中台的改造,目前正在与主要游戏平台商进行最后的联调。一旦上线,该公司旗下所有第一方游戏都将支持跨平台组队,这将极大提升用户留存和付费转化。
从资本市场的表现来看,的股价在半年财报公布后小幅上涨3.2%,市值达到约九百亿港元。不过,相比2025年高点的位置,当前估值仍有一定折让。有私募基金经理分析,市场主要顾虑在于公司的新品周期能否持续稳定,以及海外监管变化是否会影响其部分区域的收入。截至写作时,公司没有调整全年业绩指引,依然坚持全年总流水300亿元以上的目标。能否顺利实现,还有待下半年的新品表现来回答。
综合来看,正在经历从“单一游戏平台”向“综合数字娱乐服务商”的关键转型。通过国际赛事合作、云渲染技术开放、合规体系建设和多形态内容布局,公司在2026年交出了一份颇为务实的成绩单。未来一年内,其新产品线表现、跨平台进度以及并购整合效率,将成为观察这家公司是否真正具备穿越周期能力的主要窗口。对于行业而言,该公司的探索或许也能提供一种可参考的路径:既保持对流水的追求,又不忘对内容和技术的长期投入。
承办单位:毕节日报社邮编:551700地址:贵州省毕节市七星关区招商财智中心14楼黔ICP备14000018号-1
图片来源:官方新闻中心。此次合作并非孤立事件,而是该公司自2024年启动“全球化3.0”战略以来的最新落子。回首过去十二个月,该公司先后在东南亚、拉丁美洲及中东地区设立本地化运营中心,累计新增办公场地超过12000平方米。据接近公司人士透露,截至2026年8月,该公司海外注册用户已突破八千五百万人,月活跃设备数保持在一千二百万台以上。这些数字共同勾勒出一家以技术驱动为核心的平台型公司,在存量竞争时代仍能挤出增量空间的样本。
在财务结构方面,的营收构成正发生显著变化。2025年年报显示,其游戏发行与增值服务收入约占68%,而企业级技术服务收入上升至22%。进入2026年,技术服务板块继续放量,上半年相关合同额达到31.6亿元,已经接近2025年全年的七成。尤其值得关注的是,该公司自研的“实时对局云渲染系统”已向超过200家第三方开发商开放,系统平均延迟控制在35毫秒以内。技术授权业务从昔日的内部成本中心,转变为对外输出的利润引擎,这一转变在同类公司中并不多见。
为了支撑上述业务扩张,该公司在技术基础设施上的投入同样不遗余力。2026年6月,公司宣布完成对某边缘计算创业公司的全资收购,交易金额约4.2亿元。该团队的核心产品可用于百毫秒级动态调度,与现有的大区节点体系形成互补。按照规划,该公司将在2026年底之前完成全球十二个核心节点的新一代服务器部署,届时跨洲际对局延迟有望再降低15%。这也是公司对外宣称“更低延迟、更优体验”目标的硬件基础。
安全与合规是近两年反复强调的底线月,该公司通过了国际权威机构颁发的ISO/IEC 27001信息安全管理体系认证,并同步取得ISO 27701隐私信息管理体系证书。在数据合规方面,该公司已在欧洲、北美分别设立独立的数据存储区域,严格遵循当地法律要求。从公开资料看,该公司还启动了“清风计划”,针对第买球平台三方违规插件与账号交易行为进行专项治理,今年二季度共处理异常账号超一百三十万个,平均处置时长缩短至8小时。这些措施在监管趋严的环境下,为公司赢得了较稳定的政策预期。
但外界更为关注的是在游戏内容生态上的下一步。2026年8月,公司旗下自研产品《苍穹之心》全球同步上线,首月流水突破十亿元人民币,刷新了该公司的自有IP历史纪录。与此同时,公司还宣布将经典IP《幻境编年史》以虚幻引擎5进行完全重制,预计于2027年第一季度发售。在代理发行侧,公司与日本某大型厂商签订了三款主机平台作品的独家代理协议,覆盖中文地区及东南亚市场。内容矩阵的密度和广度,成为其用户留存率连续五个季度领先行业平均线的重要原因。
深入观察的运营模式,可以发现其打法明显区别于传统平台。一方面,公司坚持“自研+代理”双轨并行,降低了对单一爆款的依赖;另一方面,通过将实时对战、直播互动与社区沉淀衔接在同一账号体系内,逐步提高用户转换成本。根据易观千帆的监测,今年7月该公司旗下App人均使用时长达到87分钟,仅次于头部短视频平台。这种高黏性反过来驱动广告收入增长,上半年其程序化广告业务同比增长63%,成为财报中增速最快的板块。
用户规模的扩大自然带来对客户服务能力的考验。截至2026年上半年,客服中心已拥有专职坐席近九百人,并配置了基于大语言模型的智能工单系统。该系统能够自动识别用户情绪与问题类型,将常见咨询的首次解决率提升至82%。此外,该平台还试点上线了“安全专窗”机制,针对高风险交易实现人工复核优先接入。据媒体报道,该功能上线后,诈骗类投诉环比下降28%,用户资金损失金额减少超过2000万元人民币。
在全球化布局进程中,本地化能力被置于战略高度。公司专门设立了多语种内容审查团队,覆盖英、日、韩、西、法、阿六种语言,保证游戏内容与运营活动符合当地文化习俗。以今年斋月期间为例,公司在中东市场推出的限定活动通过调整剧情与奖励节奏,获得了当地用户的一致好评。同时,公司与各区域支付渠道深度对接,支持42种本地化支付方式,在印尼、巴西等国开通了运营商话费支付,大幅降低了新用户的支付门槛。
财报发布当日,管理层在电线个月的产品储备清单。除了已知的《幻境编年史》重制版外,还有两款面向全球市场的开放世界项目均已进入可玩测试阶段。其中代号“Project N”的产品由前知名工作室创意总监领衔,开发团队成员超过400人,项目预算高达八亿元人民币。管理层表示,他们更愿意用长期主义来定义2027财年,并不追求每季度的激进增长,而是希望在技术、内容与合规三个维度建立更深的护城河。
行业分析师对近期动作持积极看法。中泰证券在9月2日发布的研报中指出,该公司“具备从游戏入口向通用数字娱乐平台演进的潜力”,其持续加码云计算和人工智能应用,有望在下一个周期形成新的收入曲线。不过,该报告也提示了汇率波动和部分海外市场政策收紧的潜在风险。中信建投则相对谨慎,认为该公司在并购后的整合效率仍有待观察,需要连续多份财报验证其协同效应是否真正落地。
回到游戏业务本身,也在尝试改变传统的版本更新节奏。2026年年初,公司宣布全面转向“赛季制+单机付费”混合模式,即大型多人游戏在常规赛季通行证外,额外提供无内购的本地化剧情DLC。这种模式在PC与主机端表现良好,以《境界界限》为例,其首个买断制扩展包发售两周即售出175万份,为公司贡献了可观的现金流。同时,公司在移动端坚持“轻量化”思路,将旗下三款成熟产品打包为“经典合集”,以订阅制形式提供给高价值用户,订阅价格定为每月28元,目前已有超过六十万订阅用户。
在技术研发层面,于近期提交的一项专利引起行业注意。该专利涉及一种基于变分自编码器的NPC行为生成方法,能够根据玩家历史操作动态调整非玩家角色的策略倾向。这项技术如果产品化,将显著提升开放世界游戏的真实感。公司首席技术官在接受采访时表示,公司每年将不少于12%的营收投入研发,2026年这一比例可能提高到14%。按照上半年128.7亿元流水测算,对应的研发支出约为18亿元,在同类公司中位居前列。
对于用户关心的跨平台互通问题,也已给出明确时间表。预计在2026年第四季度,“账号通”功能将覆盖手机、PC、主机三端,实现进度、道具、排行与社交关系的无缝同步。这项工程需要打通不同商店与硬件厂商的账户体系,工程复杂度相当高。公司技术团队称,他们已经完成了底层数据中台的改造,目前正在与主要游戏平台商进行最后的联调。一旦上线,该公司旗下所有第一方游戏都将支持跨平台组队,这将极大提升用户留存和付费转化。
从资本市场的表现来看,的股价在半年财报公布后小幅上涨3.2%,市值达到约九百亿港元。不过,相比2025年高点的位置,当前估值仍有一定折让。有私募基金经理分析,市场主要顾虑在于公司的新品周期能否持续稳定,以及海外监管变化是否会影响其部分区域的收入。截至写作时,公司没有调整全年业绩指引,依然坚持全年总流水300亿元以上的目标。能否顺利实现,还有待下半年的新品表现来回答。
综合来看,正在经历从“单一游戏平台”向“综合数字娱乐服务商”的关键转型。通过国际赛事合作、云渲染技术开放、合规体系建设和多形态内容布局,公司在2026年交出了一份颇为务实的成绩单。未来一年内,其新产品线表现、跨平台进度以及并购整合效率,将成为观察这家公司是否真正具备穿越周期能力的主要窗口。对于行业而言,该公司的探索或许也能提供一种可参考的路径:既保持对流水的追求,又不忘对内容和技术的长期投入。